
Analiza rynku fotowoltaiki w Polsce
Przegląd rynku fotowoltaiki od MarketHub jest już dostępny! Sprawdź wyniki tej gałęzi OZE!
Potrzebujesz gotowych danych o rynku? Zobacz raporty w Skanie Rynku.
Zobacz katalog skanów rynku01
Co napędza rozwój rynku fotowoltaiki w Polsce?
Rozwój fotowoltaiki w Polsce napędzają regulacje prawne dotyczące emisji CO2, system dopłat do instalacji paneli, wojna i potrzeba niezależności energetycznej oraz kryzys klimatyczny.
Trwający kryzys klimatyczny oraz pogarszająca się jakość powietrza uświadomiły rządzącym, że rozwój odnawialnych źródeł energii jest niezbędny. Według danych Głównego Inspektoratu Środowiska szczególnie widać to w miastach. Nie pozostaje to bez wpływu na nasze zdrowie i przyrodę. Z kolei wojna w Ukrainie unaoczniła nam wszystkim, jak ważna jest niezależność energetyczna i odejście od kopalin. Na trwający rozwój fotowoltaiki ma więc wpływ wiele czynników:
Ta gałąź OZE nie tylko notuje w Polsce rekordowe wzrosty i to pomimo koniunkturalnego zwrotu ku paliwom kopalnym przed 2022 rokiem. Stanowi również odpowiedź na problemy, z którymi borykamy się nie tylko nad Wisłą. Przegląd rynku fotowoltaiki pomoże zrozumieć złożoność tej sytuacji.
02
Jak wojna w Ukrainie wpłynęła na branżę OZE w Polsce?
Wojna w Ukrainie wymusiła ponowny zwrot ku odnawialnym źródłom energii, a Polska stawia na fermy wiatrowe i fotowoltaikę; w 2021 roku 65% importowanego węgla pochodziło z Rosji.
Według danych Business Insider, w 2021 roku 65% importowanego węgla pochodziło z Rosji. I chociaż zapotrzebowanie na ten surowiec było w 80% zaspokajane ze źródeł krajowych, nie są one niewyczerpane. W dodatku kopalnie mają bardzo negatywny wpływ na środowisko (tąpnięcia, zanieczyszczenia powietrza, wybuchy metanu). Wojna w Ukrainie wymusiła ponowny zwrot ku odnawialnym źródłom energii. Polska, jako kraj nizinny, w dodatku borykający się z suszą hydrologiczną i wylesianiem, stawia na fermy wiatrowe i fotowoltaikę właśnie. Panele słoneczne można instalować nie tylko na budynkach użyteczności publicznej, ale również na przykład domach jednorodzinnych. Stąd są one najbardziej popularnym rozwiązaniem (drugim jest biogaz). Problemem jest jedynie właściwa przepustowość, odbiór nadwyżek prądu czy utylizacja instalacji.
03
Ile jest instalacji fotowoltaicznych w Polsce?
Według raportu URE w Polsce znajduje się 3056 instalacji wykorzystujących energię słoneczną, z 4259 instalacji OZE ogółem (stan na 31.12.2022).
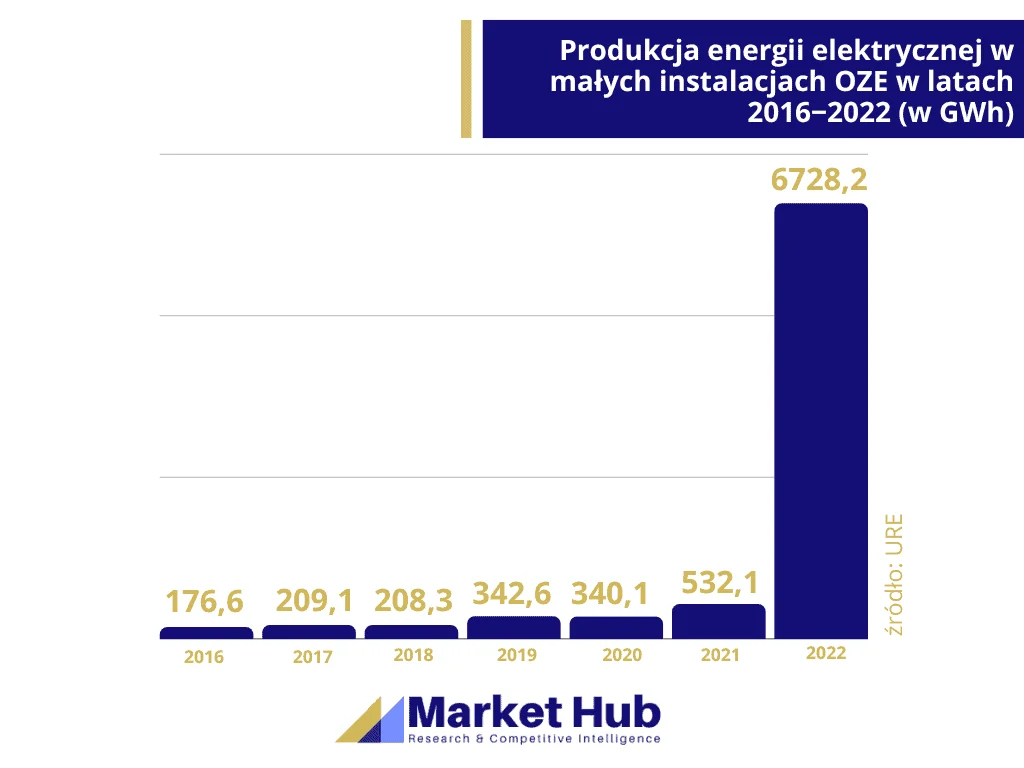
Zgodnie z raportem URE (Urzędu Regulacji Energetycznej), w Polsce znajduje się 3056 instalacji wykorzystujących energię słoneczną (z 4259 instalacji OZE ogółem). Wyprodukowały one 2491,873 MW energii elektrycznej z 3072,143 MW pochodzących z odnawialnych źródeł energii (stan na 31.12.2022). Wytwórcy w małych instalacjach OZE (2 448 podmiotów) w minionym roku wyprodukowali ponad 6 728 GWh energii, z czego sprzedawcom zobowiązanym sprzedali nieco ponad 42 proc. (ponad 2 821 GWh). Od 2016 roku liczba wytwórców w małych instalacjach wzrosła sześciokrotnie. Wówczas było ich 400, w 2022 roku już 2400. Szczyt wzrostu przypadł na lata 2021–2022, z uwagi na ograniczenia emisji dwutlenku węgla oraz wojnę w Ukrainie.
04
Jakie są prognozy dla rynku fotowoltaiki w Polsce?
Według przewidywań IEO w 2023 roku ma paść kolejny rekord wzrostu, aż o 5,5 GW, a do 2025 roku powinniśmy osiągnąć poziom 27 GW.
Na zainteresowanie fotowoltaiką wpływa również otoczenie prawne i atrakcyjny system dopłat (FIP) czy stałych taryf gwarantowanych (FIT). W 2022 roku małe instalacje OZE wyprodukowały łącznie 6,7 TWh energii. Najwięcej energii – ponad 4,6 TWh – powstało w małych elektrowniach fotowoltaicznych. To aż 69% całego prądu wygenerowanego przez OZE. Zgodnie z przewidywaniami Instytutu Energetyki Odnawialnej (IEO), w 2023 roku ma paść kolejny rekord wzrostu, bo aż o 5,5 GW. Do 2025 roku powinniśmy osiągnąć poziom 27 GW. Nawet w przypadku spadku cen inwestycja w PV (fotowoltaikę) powinna zwrócić się w ciągu 4–6 lat. Branża coraz bardziej się profesjonalizuje, chociaż nadal wyzwaniem jest model indywidualnego prosumenta (czyli jednocześnie producenta i konsumenta) oraz odbiór nadwyżek latem czy uzupełnienie niedoborów energii elektrycznej w miesiącach zimowych.
05
Czy cable pooling może rozwiązać kryzys energetyczny w Polsce?
Cable pooling, czyli rezygnacja z tworzenia oddzielnej infrastruktury dla różnych źródeł energii, może okazać się rozwiązaniem, bo rozwój OZE spowalnia niedostateczna przepustowość infrastruktury.
Kryzys klimatyczny oraz konieczność zachowania niezależności energetycznej wymusza więc inwestowanie w OZE oraz model prosumencki. W 2022 roku zainstalowano 1,2 mln sztuk instalacji fotowoltaicznych, co oznacza wzrost o ponad 41% r/r. Ich łączna moc zainstalowana osiągnęła ponad 9,3 GW. Chociaż wystąpił wówczas szereg czynników negatywnych dla OZE, jak zamrożenie cen czy dopłaty do paliw kopalnych, nie zatrzymało to branży. Tymczasem jej rozwój spowalnia zaniedbana, wrażliwa na zmiany mocy infrastruktura oraz jej niedostateczna przepustowość.
Co to jest cable pooling?
Rozwiązaniem może okazać się tzw. cable pooling, czyli rezygnacja z tworzenia oddzielnej infrastruktury dla różnych źródeł energii. Widać to zwłaszcza w takim kraju, jak Polska, gdzie występuje zjawisko sezonowości poziomu nasłonecznienia oraz wietrzności. Tymczasem fermy wiatrowe i fotowoltaika wyprodukowały razem 90% energii pochodzącej z odnawialnych źródeł! Współdzielenie infrastruktury energetycznej mogłoby być więc doskonałym pomysłem. Stąd już w 2021 roku wprowadzono przepisy umożliwiające przyłączanie instalacji hybrydowych, tzn. wykorzystujących co najmniej dwa odnawialne źródła energii (za: Globenergia). Cable pooling funkcjonuje już z powodzeniem w innych krajach, na przykład w Danii czy Holandii. Czy sprawdzi się i nad Wisłą? Z pewnością w branżę OZE warto inwestować. Według raportu URE, w 2022 roku 90,233 MW pochodzi z hydroenergii. Z biogazu 75,110 MW. Z wiatru 403,320 MW, a 4,607 MW z biomasy. W połączeniu z 2491,873 MW z fotowoltaiki daje to ciekawe perspektywy na przyszłość.
06
Jakie są perspektywy rynku fotowoltaiki w Polsce?
Do 2030 roku 27 GW w Polsce ma pochodzić z fotowoltaiki, a cel OZE dla krajów UE na 2030 rok podniesiono z 27% do 45%.
Cel OZE do roku 2030 dla krajów UE został podniesiony z 27% do 45%. Do tego czasu 27 GW ma nad Wisłą pochodzić z fotowoltaiki. Na terenie Unii ma być to 600 GW. To ogromny postęp mimo niechęci konserwatystów. Wynika to zarówno z przyczyn ekologicznych, jak i ekonomicznych oraz politycznych. Zwłaszcza Polska i Niemcy przekonały się, jak bolesne jest uzależnienie od dostaw z Rosji. Jeżeli polityka na rzecz fotowoltaiki oraz ferm wiatrowych będzie w Polsce kontynuowana, może nie tylko rozwiązać problem dostępności kopalin, niszczenia środowiska naturalnego czy nacisków politycznych, ale również realnie poprawić jakość życia. OZE ma więc przed sobą przyszłość, chociaż wiele pytań nadal czeka na odpowiedź. Jak rozwiązać problem zmiennego poziomu przesyłu i przepustowości? Jak bezpiecznie utylizować panele słoneczne? Czy da się je produkować taniej i szybciej? Czeka nas wiele pracy.
Autor: Katarzyna Pokrywczyńska
Źródła:
Gotowe raporty o rynkach w PDF
W Skanie Rynku by MarketHub znajdziesz gotowe raporty w PDF o wybranych rynkach: wielkość rynku, najważniejsi gracze, trendy i źródła danych. Jeśli nie ma tam Twojego rynku, przygotujemy pogłębioną analizę rynku.
Chcesz wykorzystać ten przegląd?
Możesz cytować dane z podaniem źródła, a w miarę możliwości także z linkiem do naszej strony. Użyj takiego podpisu:
Źródło: MarketHub, „Analiza rynku fotowoltaiki w Polsce”, markethub.pl, 08.2023
Powiązane przeglądy rynku
Cały katalogNowe wydanie co poniedziałek
Praktyczne metody researchu i nowe przeglądy rynków. Bez reklam, wypisujesz się jednym kliknięciem. Zobacz, co znajdziesz w newsletterze